El criterio de Kelly y la ruleta
El criterio de Kelly indica a un jugador con ventaja cuánto apostar. Para la ruleta da una respuesta clara: nada.
Apuesta de Kelly = ventaja / proporción. Con una ventaja negativa, la fórmula devuelve una fracción negativa, lo que significa no apostar. El criterio sigue siendo útil para entender por qué los jugadores de sesgo dimensionaban sus apuestas como lo hacían, y por qué todos los demás deben dimensionarlas según su presupuesto.
El criterio
John Kelly (1956) se preguntó cómo debería dimensionar sus apuestas un jugador con una ventaja conocida para maximizar el crecimiento a largo plazo del bankrolldineroBankrollLa cantidad total reservada para jugar. La gestión del bankroll consiste en decidir qué parte arriesgar por apuesta y por sesión.Leer todo →. La respuesta, para una apuesta que paga b a 1 con probabilidadmatemáticasProbabilidadGrado de posibilidad de un resultado, de 0 a 1 o del 0% al 100%. Un número: 1/37 = 2,70%.Leer todo → de ganar p y probabilidad de perder q = 1 − p, es apostar la fracción f* = (bp − q) / b del bankroll. Un f* positivo significa apostar esa fracción; cero o negativo significa no apostar. Kelly trabajaba en los Bell Labs, y su artículo, «A new interpretation of information rate», planteaba el problema dentro de la teoría de la información de Claude Shannon: un jugador que recibe soplos por una línea con ruido, con pagos justos, puede hacer crecer el bankroll como mucho al ritmo al que la línea transmite información. En 1961, Leo Breiman demostró que la apuesta de Kelly, a largo plazo, acaba por delante de cualquier estrategia esencialmente distinta y alcanza una meta fijada en aproximadamente el menor tiempo posible.
Aplicado a la ruleta
Para el rojoapuestaRojoSuerte sencilla sobre los 18 números rojos. En francés: rouge.Leer todo →: b = 1, p = 18/37, q = 19/37; f* = (18/37 − 19/37)/1 = −1/37. Para un plenoapuestaPlenoUn solo número, paga 35:1.Leer todo →: b = 35, p = 1/37, q = 36/37; f* = (35/37 − 36/37)/35 = −1/1295. Todas las apuestas estándar dan una fracción de Kelly negativa, porque todas tienen una ventaja negativa, y la apuesta óptima para el crecimiento es cero. Kelly es una forma formal de decir lo que dice la página de la ventaja de la casa: no existe ningún importe con el que una apuesta de esperanza negativa haga crecer un bankroll.
Dónde sí se aplicó Kelly
Los jugadores de sesgo tenían una ventaja y un problema de dimensionamiento. Jagger, los García-Pelayo y los Eudaemons tuvieron que decidir cuánto apostar según su ventaja medida, y apostar de menos desperdicia la ventaja mientras que apostar de más arriesga la ruina antes de que la ventaja se manifieste. Para una casillamaterialCasillaCada uno de los 37 compartimentos numerados del rotor. También: casillero, alvéolo.Leer todo → que sale 1 de cada 30 veces, Kelly dice el 0,57% del bankroll por tirada a ese número: con $10.000, unos $57 por tirada, para un crecimiento típico de alrededor del 0,054% por tirada, o ×1,7 en 1000 tiradas. La ganancia media es el doble, el 0,11% por tirada, pero Kelly apunta al bankroll típico, no al medio, que unas pocas rachas afortunadas inflan. La mitad de Kelly es la opción práctica habitual porque la estimación de la ventaja es incierta.
Lo típico y la media
La distancia entre el bankroll típico y el bankroll medio es grande. Toma una casilla que sale 1 vez de cada 25, una ventaja del 44%, la cifra que da Thorp para su aparato. Kelly apuesta a ella el 1,26% del bankroll. Tras 1000 tiradas, el bankroll típico se ha multiplicado por unas 11,5, mientras que el medio, arrastrado hacia arriba por unas pocas rachas de mucha suerte, se ha multiplicado por unas 249. Apostar más que Kelly sube la media y baja el resultado típico: con el doble de la apuesta de Kelly, el bankroll típico solo se duplica, y con dos veces y media la apuesta de Kelly ya se reduce, aunque cada apuesta siga teniendo una ventaja del 44%. Apostar menos cuesta poco: con la mitad de la apuesta se conservan unas tres cuartas partes del crecimiento.
Cuando la ventaja es una conjetura
Kelly supone que la ventaja se conoce. En la mesa se estima, y la estimación suele ser demasiado alta. El ejemplo de Epstein, basado en el 44% de Thorp, es un número que salió 49 veces en 1225 tiradas de un cilindro de doble cerocilindroCeroLa única casilla verde, que no cubre ninguna suerte sencilla, docena ni columna; el origen de la ventaja de la casa. También: cero único, 0.Leer todo →: 1 vez de cada 25, una ventaja del 44%, una apuesta de Kelly del 1,26%. Pero un cilindro de doble cero equilibrado tiene 38 números, y el más frecuente de ellos llega a 49 o más en 1225 tiradas aproximadamente una vez de cada nueve. El número más frecuente de cualquier registro es también el que más ha favorecido la suerte, así que incluso una casilla de verdad sesgada parece mejor en el registro de lo que es: la maldición del ganador. Si esa casilla es en realidad equilibrada, la apuesta de Kelly es simplemente una apuesta que pierde de media un 5,26%. Las respuestas habituales son apostar una fracción de Kelly y seguir contando hasta que la ventaja resista un registro nuevo (consulta Cómo detectar el sesgo del cilindro).
Personas con ventaja
Conocer la ventaja no es lo mismo que usarla bien. Haghani y Dewey (2016) dieron a 61 personas $25 a cada una para apostar durante media hora a una moneda que, según se les dijo, salía cara el 60% de las veces, con las ganancias limitadas a $250 (los jugadores solo supieron del límite al alcanzarlo). Kelly dice apostar el 20% del bankroll a cara cada vez, y los autores calculan que apuestas constantes del 10–20% alcanzarían el límite alrededor del 95% de las veces. Solo el 21% de los jugadores lo alcanzó. El 28% se arruinó, 18 de los 61 lo apostaron todo a un solo lanzamiento, alrededor de un tercio terminó por debajo de los $25 con los que empezó, y el pagodineroPagoLo que devuelve una apuesta ganadora, expresado como «X a 1» además de la apuesta devuelta.Leer todo → medio fue de $91. Solo cinco de los 61 habían oído hablar del criterio de Kelly. Con ventaja, el tamaño de las apuestas decide si la conservas; sin ella, como en un cilindro equilibrado, ningún tamaño ayuda.
Qué usar en su lugar
Sin ventaja, el dimensionamiento es una cuestión de presupuesto, no de crecimiento: apuesta = lo que estás dispuesto a gastar por tirada, calculado a partir del presupuesto por hora y del ritmo de la mesa (página de gestión del bankroll). La aportación de Kelly al jugador corriente es la claridad de su respuesta: cero. Todo lo que apuestas por encima de cero es el precio de jugar, elegido por ti, no optimizado por ninguna fórmula.
Una nota sobre el Kelly fraccionado y la «gestión del dinero»
Los sistemas que se venden como «Kelly para la ruleta» y que recomiendan un porcentaje fijo del bankroll por apuesta son apuesta planaestrategiaApuesta planaApostar la misma cantidad en cada tirada. La referencia con la que se compara toda progresión.Leer todo → con un importe decreciente. Pierden el 2,70% del volumen apostadodineroVolumen apostadoLa cantidad total apostada en una sesión o un período, contando las ganancias que se vuelven a apostar. También: handle, action.Leer todo → y, como el importe se reduce a medida que pierdes, hacen que la ruina sea lenta, no improbable. Es una forma razonable de hacer que dure un presupuesto; no es Kelly, que diría que pares.
Fórmula
Preguntas
Solo con una ventaja medida procedente de una ruleta sesgadalaboratorioRuleta sesgadaUn cilindro cuyos defectos físicos hacen que algunas casillas sean más probables que 1/37. Es raro y solo se detecta con miles de tiradas registradas.Leer todo → o de un dispositivo de cronometraje. No en un cilindro equilibrado.
Porque la estimación de la ventaja tiene error, y apostar de más cuesta más que apostar de menos. La mitad de Kelly da tres cuartos del crecimiento con un cuarto de la varianzamatemáticasVarianzaUna medida de cuánto se dispersan los resultados alrededor del valor esperado. Alta para el pleno, baja para las suertes sencillas.Leer todo →.
No. Kelly optimiza el crecimiento cuando hay ventaja. La gestión del bankroll controla el gasto cuando no la hay.
Matemáticas para divertirse
Inténtalo tú primero. Cada solución está oculta; ábrela cuando estés listo.
El aparato de predicción de Thorp y Shannon daba una ventaja de alrededor del 44%. En un solo número predicho, Kelly dice que se apueste el 1,26% del bankrolldineroBankrollLa cantidad total reservada para jugar. La gestión del bankroll consiste en decidir qué parte arriesgar por apuesta y por sesión.Leer todo →. ¿Y si la misma ventaja del 44% se obtuviera con una sola apuesta repartida entre cinco números vecinos?
Ver la solución
Respuesta Entonces Kelly dice el 7,1% del bankroll, y el bankroll crece casi seis veces más deprisa: se multiplica por unos 1,25 millones en 1000 apuestas, frente a unas 11,5 veces.
Un plenoapuestaPlenoUn solo número, paga 35:1.Leer todo → con una ventaja del 44% gana con probabilidad 0,04, porque 36 × 0,04 = 1,44. La apuesta de Kelly es la ventaja dividida entre el pago: 0,44/35 = 1,26%. El crecimiento típico por apuesta es 0,04 × ln(1 + 35 × 0,0126) + 0,96 × ln(1 − 0,0126) ≈ 0,00244, así que 1000 apuestas multiplican el bankroll por unos e^2,44 ≈ 11,5.
Si se reparte una apuesta entre cinco números, la apuesta gana con probabilidad 0,20 y paga 36/5 por 1, es decir, 6,2 a 1: sigue siendo una ventaja del 44%, porque 0,2 × 7,2 = 1,44. La apuesta de Kelly pasa a ser 0,44/6,2 = 7,10%, y el crecimiento por apuesta, 0,01404, unas 5,75 veces más. En 1000 apuestas eso es e^14,04, unos 1,25 millones.
La ventaja es la misma; las oscilaciones son menores. Una apuesta que gana una vez de cada cinco puede llevar una parte mayor del bankroll sin arriesgarse a la ruina, y el crecimiento de Kelly lo premia. Thorp (1984) usa el ejemplo para mostrar por qué los jugadores de predicción apuestan a sectorescilindroSectorUn arco continuo de casillas del cilindro, a diferencia de un grupo del tapete.Leer todo →. En la práctica, cinco vecinosapuestaVecinosUn número y las dos casillas que tiene a cada lado en el cilindro, cinco fichas a pleno.Leer todo → tienen una ventaja algo menor que el mejor número por sí solo (consulta Juego con ventaja).
Un jugador ha encontrado dos casillasmaterialCasillaCada uno de los 37 compartimentos numerados del rotor. También: casillero, alvéolo.Leer todo → vecinas que salen cada una 1 vez de cada 25 en lugar de 1 de cada 37. ¿Debe apostar al caballoapuestaCaballoDos números adyacentes, paga 17:1.Leer todo → entre ellas a 17 a 1, o a cada número a pleno? ¿Cuánto dice Kelly, y a qué ritmo crece el bankroll comparado con una sola casilla así?
Ver la solución
Respuesta Da igual: un 2,59% del bankroll al caballo, o un 1,29% a cada número. El bankroll típico se multiplica por unas 155 en 1000 tiradas, frente a 11,5 con una sola casilla.
El caballo gana con probabilidadmatemáticasProbabilidadGrado de posibilidad de un resultado, de 0 a 1 o del 0% al 100%. Un número: 1/37 = 2,70%.Leer todo → 2/25 = 0,08 y paga 17 a 1, así que devuelve 18 × 0,08 = 1,44 por unidaddineroUnidadLa apuesta base con la que trabaja un sistema o un jugador. Las progresiones se describen en unidades para que sirvan en cualquier mesa.Leer todo → apostada: una ventaja del 44%, igual que una sola casilla sesgada. La apuesta de Kelly es la ventaja dividida entre la proporción del pago: 0,44/17 = 2,59%.
Dos plenos de un 1,29% cada uno dan exactamente los mismos resultados. Cuando sale cualquiera de los dos números, una fichadineroFichaUna pieza que representa un importe fijo y que se coloca sobre el tapete para hacer una apuesta. También: cheque.Leer todo → gana 35 a 1 y la otra se pierde, un neto de 34 × 1,29% = 44% del bankroll, lo mismo que paga el caballo; cuando no sale ninguno, se pierden las dos.
El crecimiento por tirada es 0,00505, frente a 0,00244 con una sola casilla, así que en 1000 tiradas el bankroll típico crece e^5,046 ≈ 155 veces en lugar de e^2,44 ≈ 11,5 veces. Dos buenos números valen mucho más que el doble de uno, y por eso los jugadores de sesgo apuestan a grupos de números. Thorp (1984) hace la misma comparación.
Nota de humor
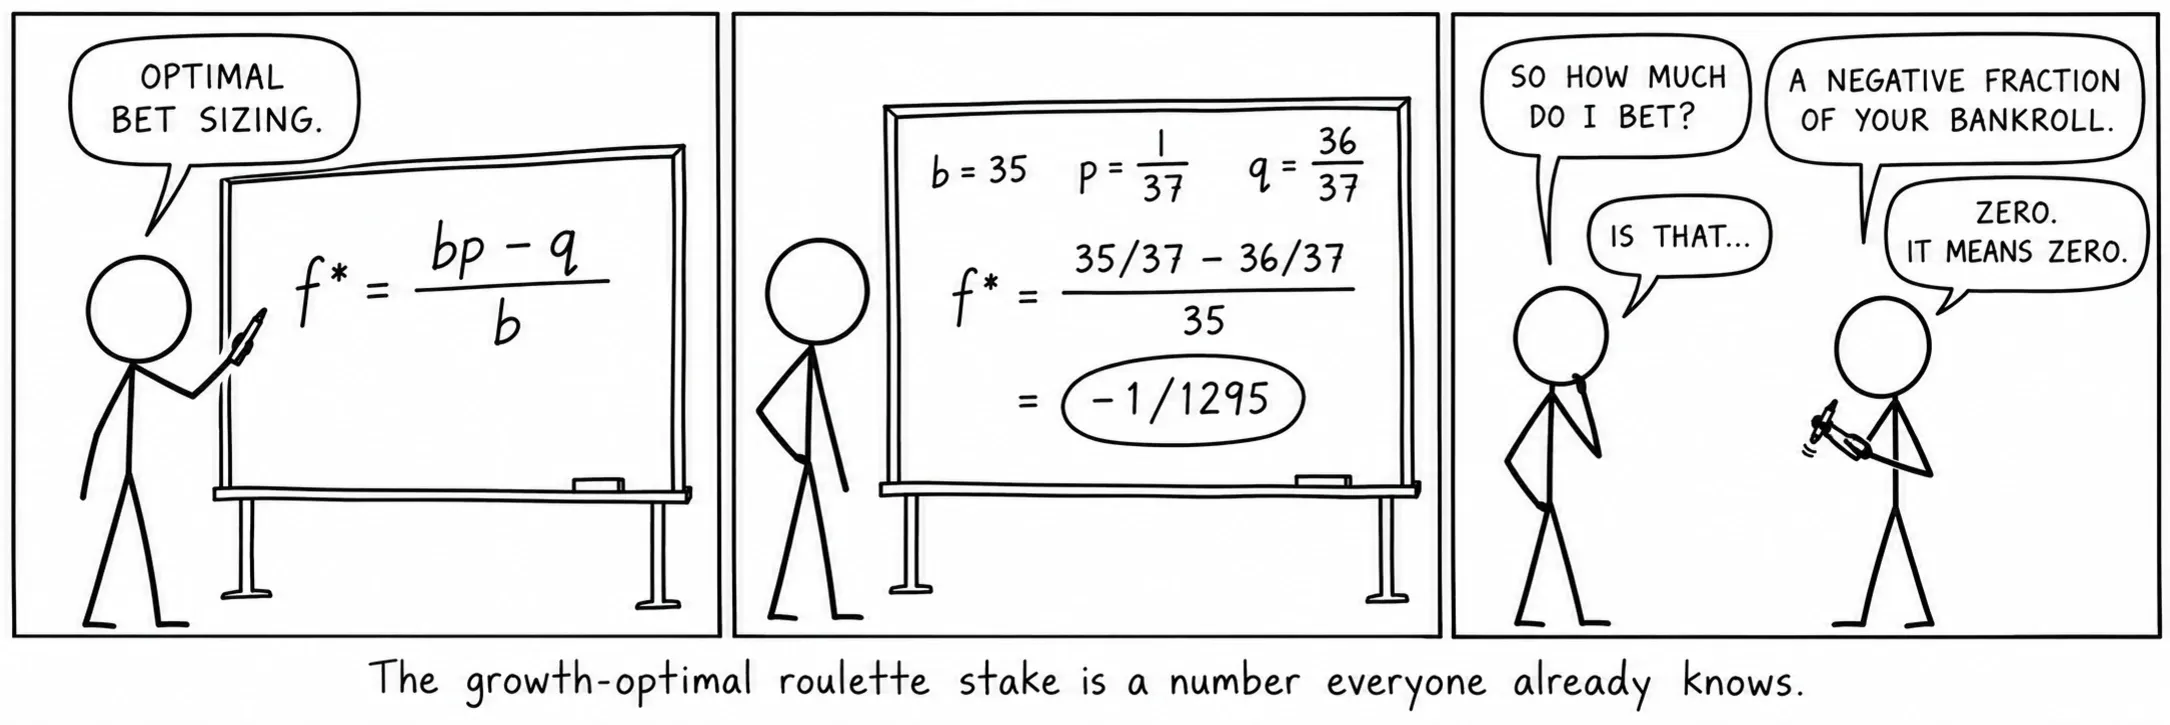
La apuesta de ruleta óptima para el crecimiento es un número que todos conocen ya.
Fuentes
- Kelly, J. L. “A new interpretation of information rate.”
- Breiman, L. “Optimal gambling systems for favorable games.”
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2nd ed.
- Taylor, D. G. Games, Gambling, and Probability: An Introduction to Mathematics, 2nd ed.
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Haghani, V. & Dewey, R. “Rational decision-making under uncertainty: observed betting patterns on a biased coin.”